Līzinga jēdziens un būtība
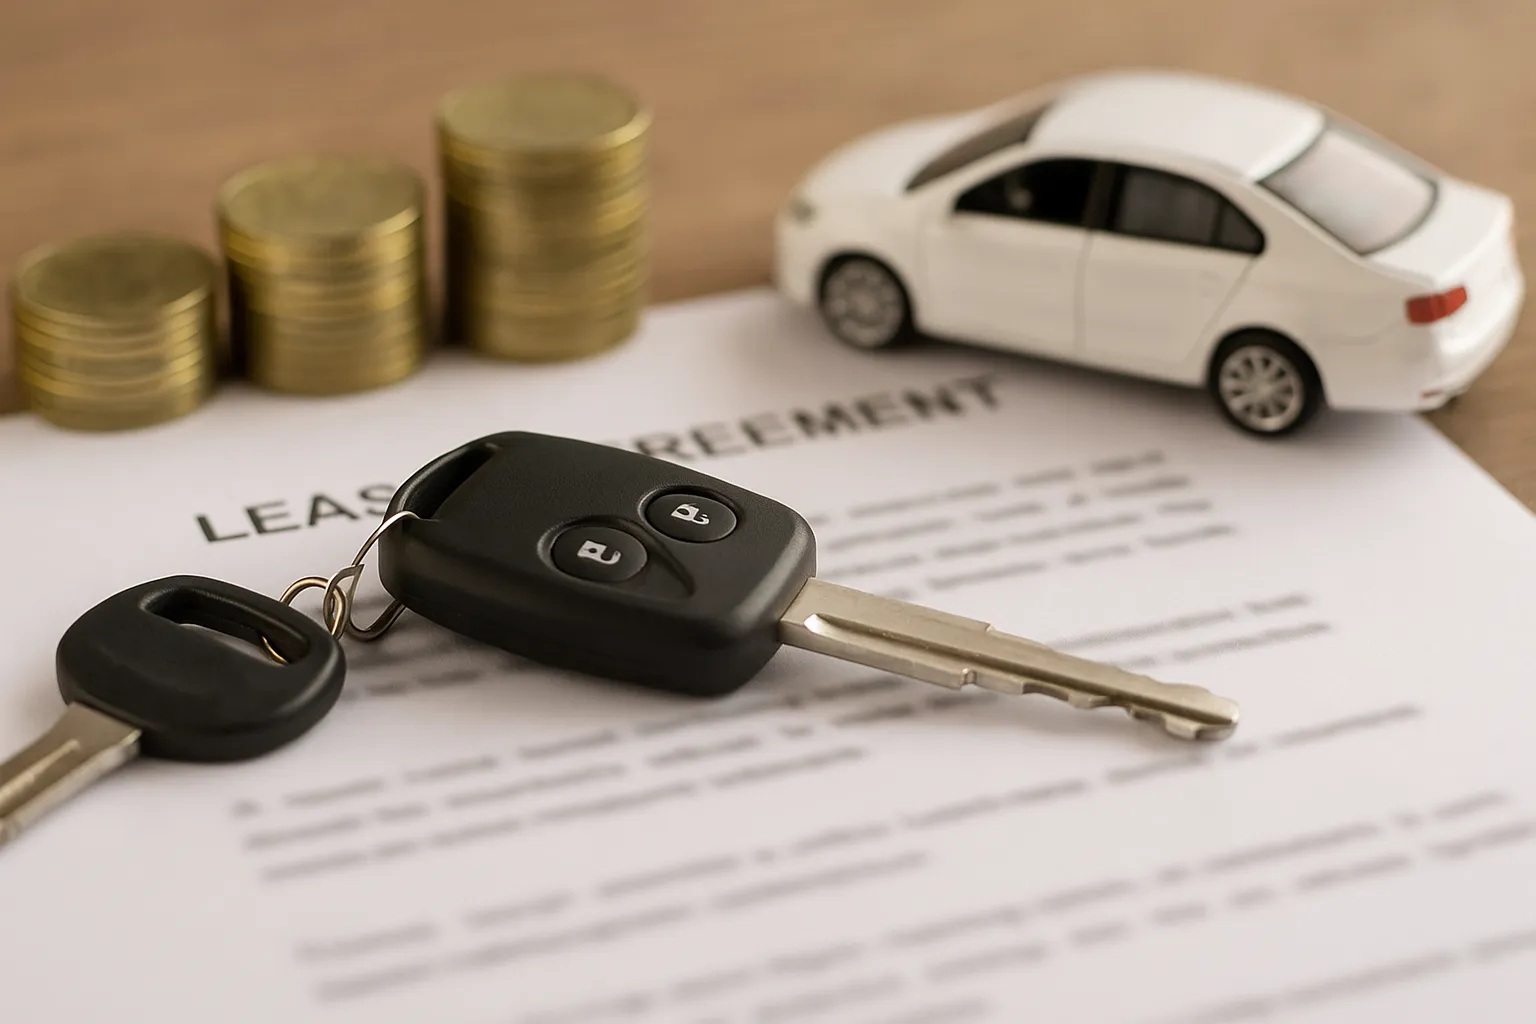
Līzings ir viens no populārākajiem finanšu instrumentiem, kas sniedz iespēju uzņēmumiem un privātpersonām iegūt lietošanā nepieciešamās preces vai pakalpojumus, nemaksājot par tiem pilnu cenu uzreiz. Tas būtībā ir ilgtermiņa noma ar izpirkuma tiesībām, kurā līzinga devējs – parasti banka vai specializēta līzinga sabiedrība – iegādājas klienta izvēlēto preci un nodod to lietošanā. Klients savukārt apņemas veikt ikmēneša maksājumus, kas sedz gan preces vērtību, gan procentus par pakalpojuma izmantošanu.
Latvijā līzings plaši ienāca deviņdesmito gadu beigās un divtūkstošo gadu sākumā, kad bankas un finanšu sabiedrības sāka aktīvi piedāvāt šo produktu mājsaimniecībām un uzņēmumiem. Tā būtība ir vienkārša – klients izvēlas preci, piemēram, automašīnu, iekārtu vai nekustamo īpašumu, bet līzinga kompānija samaksā pārdevējam un noslēdz ar klientu līgumu par noteiktu laika periodu. Pēc maksājumu termiņa beigām klients var kļūt par īpašnieku vai nodot preci atpakaļ atkarībā no līguma nosacījumiem.
Galvenie līzinga veidi
Līzings nav vienveidīgs finanšu instruments – to var iedalīt vairākos veidos atkarībā no tā, kā tiek organizēti maksājumi un kādas tiesības ir klientam. Populārākie veidi ir finanšu līzings un operatīvais līzings.
Finanšu līzings paredz, ka pēc līguma termiņa beigām klients kļūst par pilntiesīgu īpašnieku. Šajā gadījumā līzinga maksājumi aptver gan preces vērtību, gan procentus, līdz tiek pilnībā segta preces cena. Tas ir piemērots gadījumos, kad klients vēlas ilgtermiņā paturēt lietu savā īpašumā, piemēram, mājokli vai automašīnu, kuru plāno izmantot daudzus gadus.
Operatīvais līzings, savukārt, darbojas kā noma – pēc termiņa beigām klients var preci atdot atpakaļ, izvēlēties citu vai pagarināt līgumu. Šāda veida līzings ir populārs uzņēmumu vidū, īpaši autoparku atjaunošanā, jo tas ļauj regulāri lietot jaunākas automašīnas, neveicot lielus sākotnējos ieguldījumus.
Papildus pastāv arī citi risinājumi – piemēram, atgriezeniskais līzings, kad uzņēmums pārdod sev piederošu aktīvu līzinga sabiedrībai un turpina to lietot par ikmēneša maksājumu, tādējādi atbrīvojot naudas līdzekļus citiem mērķiem.
Kā darbojas līzinga process
Līzinga saņemšanas process šķiet vienkāršs, taču tajā ir vairāki posmi, kas nosaka gan klienta atbildību, gan līzinga sabiedrības riskus.
Vispirms klients izvēlas preci – tas var būt dzīvoklis, māja, automašīna, tehnika vai pat programmatūras aprīkojums. Tad viņš vēršas pie līzinga sabiedrības, kas izvērtē maksātspēju un kredītvēsturi. Šajā posmā būtiska nozīme ir ienākumu stabilitātei un saistību attiecībai pret ienākumiem.
Pēc tam tiek sastādīts līgums, kurā noteikti maksājumu termiņi, procentu likme, apdrošināšanas nosacījumi un citas saistības. Parasti tiek pieprasīts pirmās iemaksas apmērs, kas var svārstīties no 10% līdz 30% no preces vērtības.
Kad līgums ir parakstīts, līzinga sabiedrība samaksā pārdevējam, un klients iegūst lietošanā preci. Sākas ikmēneša maksājumu periods, kura laikā klientam ir jāievēro līgumā paredzētie noteikumi. Pēc perioda beigām atkarībā no līzinga veida klients kļūst par īpašnieku vai nodod preci atpakaļ.
Līzinga priekšrocības
Līzings ir kļuvis populārs, jo tas piedāvā virkni priekšrocību gan privātpersonām, gan uzņēmumiem.
- Pieejamība – nav nepieciešams uzreiz maksāt lielu summu, pietiek ar pirmo iemaksu un regulāriem maksājumiem.
- Elastība – iespējams izvēlēties dažādus līguma termiņus un pielāgot maksājumu grafikus.
- Resursu saglabāšana – uzņēmumi var saglabāt apgrozāmos līdzekļus citiem mērķiem, nevis iesaldēt kapitālu aktīvos.
- Modernizācijas iespējas – operatīvais līzings ļauj regulāri lietot jaunākas iekārtas vai transportlīdzekļus, nepiesaistoties vienam ilgtermiņā.
- Vienkāršāka uzskaite – uzņēmumiem līzings atvieglo grāmatvedības procesu, jo maksājumi ir regulāri un prognozējami.
Privātpersonām svarīgākā priekšrocība ir iespēja ātrāk piepildīt savus sapņus – iegādāties mājokli, auto vai sadzīves tehniku, negaidot vairākus gadus, lai sakrātu pilnu summu.
Iespējamie riski un trūkumi
Tomēr līzings nav tikai priekšrocības – tam ir arī riski, kurus klientam jāapzinās pirms līguma parakstīšanas.
- Augstākas kopējās izmaksas – salīdzinot ar tūlītēju pirkumu, līzings parasti izmaksā dārgāk, jo maksājumiem tiek pievienoti procenti un komisijas.
- Saistības uz ilgu laiku – līguma termiņš var būt vairāki gadi, un neparedzētu apstākļu gadījumā maksājumi jāturpina.
- Īpašumtiesību ierobežojumi – līdz līguma beigām klients nav pilntiesīgs īpašnieks, un līzinga sabiedrībai ir tiesības atņemt preci, ja maksājumi netiek veikti.
- Apdrošināšanas pienākums – bieži vien obligāti jāapdrošina gan transportlīdzekļi, gan īpašumi, kas palielina ikmēneša izdevumus.
- Ekonomikas svārstības – procentu likmes un inflācija var ietekmēt līzinga kopējās izmaksas ilgtermiņā.
Tieši šī iemesla dēļ ir būtiski rūpīgi izvērtēt līguma nosacījumus un analizēt savas finanšu iespējas pirms saistību uzņemšanās.
Līzings mājsaimniecībām un uzņēmumiem
Līzinga pielietojums atšķiras atkarībā no tā, vai runa ir par privātpersonām vai uzņēmumiem.
Mājsaimniecības līzingu galvenokārt izmanto mājokļa un auto iegādei. Tas dod iespēju jaunām ģimenēm ātrāk tikt pie sava mājokļa vai uzlabot mobilitāti, iegādājoties automašīnu. Daudzi līzinga uzņēmumi piedāvā arī sadzīves tehnikas un elektronikas iegādi uz līzinga pamata, kas padara ikdienu ērtāku.
Uzņēmumi savukārt līzingu izmanto, lai iegādātos ražošanas iekārtas, komerctransportu, nekustamos īpašumus vai biroja aprīkojumu. Faktoringa risinājumi palīdz tiem nodrošināt apgrozāmos līdzekļus, negaidot, kamēr klienti samaksās par precēm vai pakalpojumiem. Tas veicina uzņēmuma likviditāti un ļauj ātrāk investēt attīstībā.
Līzinga vēsturiskā attīstība Latvijā
Līzinga tirgus Latvijā sāka attīstīties deviņdesmito gadu otrajā pusē, kad valstī nostiprinājās banku sistēma un parādījās pirmās specializētās finanšu sabiedrības. Sākotnēji līzings tika uztverts kā jauns un maz saprotams pakalpojums, taču drīz vien kļuva par būtisku daļu no ekonomikas. Īpaši strauji pieauga automobiļu līzings, jo tas deva iespēju iedzīvotājiem un uzņēmumiem piekļūt transporta līdzekļiem, neuzkrājot lielas summas iepriekš.
200. gadu sākumā Latvijas Līzinga devēju asociācija (LLDA) ziņoja par ievērojamu līzinga un faktoringa portfeļa pieaugumu. Tas liecināja, ka tirgus kļūst arvien konkurētspējīgāks, bet klienti arvien aktīvāk izmanto iespēju finansēt savus pirkumus šādā veidā. Tajā laikā lielākās līzinga sabiedrības bija saistītas ar bankām – Hansabanka, Unibanka, vēlāk arī Nordea Finance. Tās veidoja lielāko daļu no visa tirgus, un konkurence starp šīm institūcijām bija viens no faktoriem, kas samazināja procentu likmes un padarīja līzingu pieejamāku.
Līzings kā instruments ekonomikas izaugsmei
Līzinga pieejamība būtiski ietekmēja arī ekonomikas attīstību. Uzņēmumi, kas agrāk nevarēja atļauties dārgas iekārtas vai transportu, izmantojot līzingu, spēja modernizēt ražošanu un uzlabot konkurētspēju. Tas nozīmēja, ka Latvijas tirgū radās vairāk uzņēmumu, kas spēj nodrošināt kvalitatīvus pakalpojumus un preces, tādējādi veicinot ekonomikas struktūras izmaiņas.
Privātpersonām līzings pavēra iespēju uzlabot dzīves kvalitāti – piekļūt mājokļiem, automašīnām, sadzīves tehnikai. Ar laiku tas kļuva par normu, ka ģimenes nevis gadiem krāj, bet izmanto līzinga pakalpojumus, lai jau šodien saņemtu vēlamo lietu. Tas savukārt palielināja patēriņu un stimulēja ekonomisko aktivitāti.
Praktiski piemēri līzinga izmantošanai
Lai labāk saprastu, kā līzings darbojas ikdienā, aplūkosim dažus praktiskus piemērus.
- Piemērs – automašīna jaunai ģimenei
Jauna ģimene vēlas iegādāties automašīnu par 15 000 eiro. Viņiem nav iespējas samaksāt visu summu uzreiz, taču viņi var atļauties pirmo iemaksu 2 000 eiro apmērā. Banka piedāvā finanšu līzingu uz 5 gadiem ar procentu likmi 5%. Tas nozīmē, ka katru mēnesi ģimenei būs jāmaksā aptuveni 245 eiro, līdz automašīna pilnībā kļūs par viņu īpašumu. Šādi viņi uzreiz iegūst mobilitāti, negaidot vairākus gadus, lai sakrātu visu summu. - Piemērs – uzņēmums iegādājas iekārtu
Ražošanas uzņēmumam nepieciešama jauna iekārta par 100 000 eiro. Tā vietā, lai izmantotu visu apgrozāmo kapitālu, uzņēmums izvēlas līzingu ar termiņu 7 gadi. Pirmā iemaksa ir 20%, bet pārējais tiek sadalīts regulāros maksājumos. Tas ļauj uzņēmumam saglabāt līdzekļus citiem ieguldījumiem, vienlaikus modernizējot ražošanu un paaugstinot konkurētspēju tirgū. - Piemērs – operatīvais līzings autoparkam
Loģistikas kompānija nolēmusi atjaunot savu autoparku. Tā izvēlas operatīvo līzingu, lai ik pēc 3 gadiem varētu nomainīt kravas automašīnas pret jaunākām. Tas nozīmē, ka uzņēmumam vienmēr ir pieejami moderni un droši transportlīdzekļi, kā arī nav jāuztraucas par veco mašīnu pārdošanu.
Šie piemēri parāda, ka līzings nav tikai teorētisks instruments – tas ir reāls risinājums, kas pielāgojas dažādām vajadzībām.
Līzinga tirgus izaicinājumi
Neraugoties uz priekšrocībām, līzinga tirgus saskaras ar vairākiem izaicinājumiem.
Viens no tiem ir ekonomiskā nestabilitāte. Ekonomikas lejupslīdes laikā pieaug risks, ka klienti nespēj veikt maksājumus. Tas nozīmē, ka līzinga sabiedrības var ciest zaudējumus, bet klientiem var nākties zaudēt preci.
Otrs izaicinājums ir procentu likmju svārstības. Ja tirgū pieaug procentu likmes, līzinga maksājumi var kļūt dārgāki, kas ietekmē gan pieprasījumu, gan maksātspēju. Tas īpaši svarīgi hipotekārajam un ilgtermiņa līzingam.
Trešais faktors ir regulācijas un nodokļu politika. Piemēram, izmaiņas PVN vai uzņēmumu ienākuma nodokļa piemērošanā var ietekmēt līzinga pievilcību. Likumdošana Latvijā vairākas reizes ir pielāgota, lai stimulētu līzinga tirgus izaugsmi, tomēr uzņēmējiem vienmēr jābūt gataviem izmaiņām.
Tehnoloģiju ietekme uz līzinga nozari
Pēdējos gados būtiski mainījusies finanšu pakalpojumu pieejamība – arī līzinga jomā. Digitālās tehnoloģijas ļauj klientiem pieteikties līzingam tiešsaistē, salīdzināt dažādus piedāvājumus un saņemt apstiprinājumu dažu minūšu laikā.
Lielākās līzinga sabiedrības ievieš mobilās lietotnes, kurās klients var pārskatīt maksājumu grafikus, nosūtīt dokumentus un veikt maksājumus. Mākslīgais intelekts tiek izmantots kredītriska izvērtēšanā, kas ļauj ātrāk pieņemt lēmumus un samazināt cilvēka kļūdas risku.
Turklāt parādās arī zaļā līzinga koncepts – īpaši nosacījumi un zemākas likmes, ja tiek iegādāti videi draudzīgi transportlīdzekļi vai energoefektīvas iekārtas. Tas atbilst Eiropas Savienības ilgtspējas mērķiem un stimulē klientus izvēlēties videi draudzīgus risinājumus.
Nākotnes perspektīvas
Skatoties nākotnē, līzinga nozare Latvijā turpinās augt, jo sabiedrības ieradumi arvien vairāk virzās uz finanšu instrumentu izmantošanu ikdienas vajadzību risināšanai. Jaunā paaudze, kas ir pieradusi pie digitālajiem risinājumiem, sagaida ātru, caurspīdīgu un elastīgu pakalpojumu.
Tiek prognozēts, ka arvien lielāku nozīmi ieņems mikrolīzings, kas ļauj finansēt ne tikai lielus pirkumus, bet arī mazākas preces – elektroniku, mēbeles vai pat pakalpojumus. Tāpat svarīgu lomu spēlēs starptautiskā konkurence, jo ārvalstu finanšu kompānijas aktīvāk ienāk Baltijas tirgū.
Nozares attīstību ietekmēs arī klimata politika – pieaugs pieprasījums pēc elektroauto līzinga, atbalsta programmām uzņēmumiem, kas iegādājas zaļās tehnoloģijas. Tas nozīmē, ka līzings kļūs ne tikai par finanšu instrumentu, bet arī par ilgtspējīgas attīstības atbalsta mehānismu.
Ko ņemt vērā, izvēloties līzingu
Lai gan līzings piedāvā daudz priekšrocību, klientam ir svarīgi izvērtēt vairākus faktorus:
- salīdzināt dažādu banku un līzinga sabiedrību piedāvājumus;
- rūpīgi pārskatīt procentu likmes un komisijas maksas;
- izvērtēt, vai labāk piemērots finanšu vai operatīvais līzings;
- pārliecināties, ka ienākumi ļaus regulāri pildīt saistības;
- noskaidrot apdrošināšanas prasības un to izmaksas.
Pareiza izvēle nodrošina, ka līzings kļūst par atbalstu, nevis apgrūtinājumu.