Līzinga nozīme mūsdienu ekonomikā
Līzings jau ilgstoši ir viens no populārākajiem finansēšanas veidiem gan uzņēmumu, gan privātpersonu vidū. Tā pamatā ir vienkārša ideja – cilvēks vai uzņēmums iegūst tiesības lietot noteiktu aktīvu, piemēram, automašīnu, tehniku vai pat nekustamo īpašumu, par to regulāri maksājot noteiktus ikmēneša maksājumus. Atšķirībā no klasiskā kredīta, kur cilvēks uzreiz kļūst par īpašnieku, līzingā īpašumtiesības bieži vien paliek finansētāja pusē līdz brīdim, kad ir veikts pēdējais maksājums vai tiek pieņemts lēmums izpirkt īpašumu. Tieši šis aspekts rada dažādus līzinga veidus, no kuriem visizplatītākie ir operatīvais un finanšu līzings.
Lai gan daudzi cilvēki šos jēdzienus lieto savstarpēji aizvietojot, patiesībā starp tiem ir būtiskas atšķirības. Šo atšķirību izpratne ir ļoti svarīga, lai varētu izvēlēties sev atbilstošāko finansējuma risinājumu, kas neatstās negatīvu ietekmi uz personīgo vai uzņēmuma budžetu ilgtermiņā.
Kas ir finanšu līzings?
Finanšu līzings bieži tiek salīdzināts ar kredītu, jo pēc būtības tas nozīmē, ka klients ar līzinga palīdzību iegūst aktīvu, ko ilgtermiņā plāno izpirkt. Parasti līzinga termiņa beigās aktīvs automātiski kļūst par klienta īpašumu vai tiek dota iespēja to izpirkt par simbolisku cenu. Šāda pieeja ir īpaši izplatīta, iegādājoties automašīnas vai iekārtas, ko paredzēts izmantot daudzus gadus.
Ikdienā finanšu līzings nozīmē, ka klients uzņemas ne tikai maksājumu pienākumus, bet arī atbildību par aktīvu. Tas ietver apdrošināšanu, uzturēšanas izmaksas, remontu un jebkādus citus ar īpašumtiesībām saistītus pienākumus. Faktiski jau no pirmās dienas aktīvs funkcionāli ir klienta rīcībā un tiek uzskatīts par viņa bilances sastāvdaļu.
Šāda veida līzings bieži ir izdevīgs tiem, kuri vēlas nodrošināt ilgtermiņa stabilitāti un iegūt aktīvu īpašumā pēc līguma termiņa beigām. Tomēr jāņem vērā, ka finanšu līzings ir mazāk elastīgs nekā operatīvais, jo tas paredz ilgāku saistību periodu un mazāk iespēju vienkārši atdot aktīvu atpakaļ finansētājam.
Kas ir operatīvais līzings?
Otrā populārākā iespēja ir operatīvais līzings. Atšķirībā no finanšu līzinga, šeit būtiskākais aspekts ir tas, ka klients aktīvu tikai nomā uz noteiktu laiku, bet tam nav obligāti jākļūst par īpašnieku. Pēc līguma beigām aktīvs parasti tiek atdots līzinga kompānijai vai arī klients var izvēlēties to izpirkt par atlikušās vērtības cenu.
Operatīvais līzings ir īpaši pieprasīts uzņēmumu vidū, jo tas ļauj izmantot aktīvus bez nepieciešamības tos turēt bilancē kā īpašumu. Piemēram, uzņēmums var nolemt līzingā paņemt transportlīdzekļu parku uz trīs gadiem, un līguma beigās vienkārši nomainīt to pret jauniem auto. Šāda pieeja nodrošina elastību, palīdz izvairīties no novecojušas tehnikas un samazina risku, kas saistīts ar īpašumtiesībām.
Arī privātpersonām operatīvais līzings kļūst arvien populārāks, it īpaši automašīnu iegādes gadījumā. Cilvēki arvien biežāk vēlas regulāri mainīt auto uz jaunāku modeli, neuzņemoties ilgtermiņa saistības un neuztraucoties par tālākpārdošanu.
Galvenās atšķirības starp abiem līzinga veidiem
Lai labāk saprastu atšķirību būtību, var izcelt vairākus kritērijus, kas raksturo finanšu un operatīvo līzingu.
- Īpašumtiesības: finanšu līzingā klients parasti kļūst par īpašnieku līguma beigās, savukārt operatīvajā – īpašnieks vienmēr ir līzinga kompānija, ja vien klients neizlemj izpirkt aktīvu.
- Bilances atspoguļojums: finanšu līzingā aktīvs tiek uzrādīts klienta bilancē, bet operatīvajā – nē, kas īpaši būtiski uzņēmumiem, jo ietekmē finanšu rādītājus.
- Elastība: operatīvais līzings ļauj vieglāk nomainīt aktīvu līguma beigās, savukārt finanšu līzings vairāk orientēts uz īpašuma saglabāšanu ilgtermiņā.
- Uzturēšanas izmaksas: abos gadījumos lielākoties klients pats sedz uzturēšanu un apdrošināšanu, taču operatīvā līzinga gadījumā bieži iespējams izvēlēties papildu pakalpojumus, piemēram, servisa iekļaušanu mēneša maksājumā.
- Maksājumu struktūra: finanšu līzingā maksājumi parasti ir lielāki, jo tie ietver īpašuma izpirkšanu, bet operatīvajā tie ir mazāki, jo tiek apmaksāta tikai aktīva lietošana noteiktā termiņā.
Priekšrocības un trūkumi finanšu līzingā
Finanšu līzingam ir vairākas priekšrocības. Pirmkārt, klients pēc līguma beigām kļūst par īpašnieku un var izmantot aktīvu bez papildu saistībām. Otrkārt, tas rada ilgtermiņa stabilitāti – īpašums ir paša rīcībā, un tas var kalpot kā ilgtermiņa ieguldījums. Treškārt, uzņēmumiem finanšu līzings palīdz veidot stabilu aktīvu bāzi, kas noder kredītspējas izvērtēšanā nākotnē.
Tomēr ir arī trūkumi – lielāki ikmēneša maksājumi, ilgāks saistību periods un mazāka elastība gadījumos, ja aktīvu nepieciešams ātri nomainīt vai atsavināt. Tāpat finanšu līzings var būt mazāk izdevīgs, ja aktīvs strauji zaudē savu vērtību.
Priekšrocības un trūkumi operatīvajā līzingā
Operatīvā līzinga galvenais pluss ir elastība – klients var izmantot aktīvu noteiktu laiku un pēc tam vienkārši to atdot. Tas īpaši noder, ja aktīvu nepieciešams regulāri atjaunot vai ja klients nevēlas uzņemties rūpes par tā realizāciju nākotnē. Turklāt ikmēneša maksājumi parasti ir zemāki nekā finanšu līzingā, kas atvieglo budžeta plānošanu.
Tomēr šeit jāņem vērā, ka operatīvā līzinga beigās klients paliek bez īpašuma. Ja mērķis ir ilgtermiņā paturēt aktīvu, tad šis risinājums nav tik izdevīgs. Tāpat, ja aktīvs ir ļoti nepieciešams uzņēmuma darbībai, īpašumtiesību trūkums var radīt zināmus riskus, piemēram, līguma noteikumu maiņas gadījumā.
Kā izvēlēties piemērotāko risinājumu?
Izvēloties starp finanšu un operatīvo līzingu, svarīgi atbildēt uz vairākiem jautājumiem: vai aktīvs nepieciešams ilgtermiņā, vai ir svarīgi kļūt par īpašnieku, kāds ir budžets un vai ir būtiska elastība. Piemēram, ja mērķis ir iegādāties mājokli vai ražošanas iekārtas, kas kalpos vairākus gadu desmitus, finanšu līzings būs loģiskākais risinājums. Savukārt, ja runa ir par automašīnām, ko vēlaties nomainīt ik pēc dažiem gadiem, vai biroja tehniku, kas ātri noveco, operatīvais līzings var būt daudz piemērotāks.
Latvijas tirgus īpatnības
Latvijā abu līzinga veidu pieejamība ir plaša, un bankas, kā arī līzinga kompānijas piedāvā dažādus risinājumus gan privātpersonām, gan uzņēmumiem. Auto līzinga jomā operatīvais līzings pēdējo gadu laikā ir ievērojami pieaudzis, jo cilvēki arvien vairāk novērtē elastību un iespēju regulāri pārsēsties jaunākā auto. Savukārt nekustamā īpašuma un smagās tehnikas iegādes gadījumā dominē finanšu līzings, jo šādos gadījumos īpašumtiesības ir būtisks faktors.
Tirgus attīstība rāda, ka nākotnē atšķirības starp abiem veidiem kļūs vēl izteiktākas, jo cilvēku paradumi mainās – arvien vairāk cilvēku izvēlas lietot aktīvus tikai tik ilgi, cik tie ir aktuāli, nevis kļūt par īpašniekiem uz ilgu laiku. Tas nozīmē, ka operatīvais līzings kļūs arvien populārāks, bet finanšu līzings saglabās nozīmi stabilitātes un ilgtermiņa ieguldījumu nodrošināšanā.
Praktiski piemēri dažādās situācijās
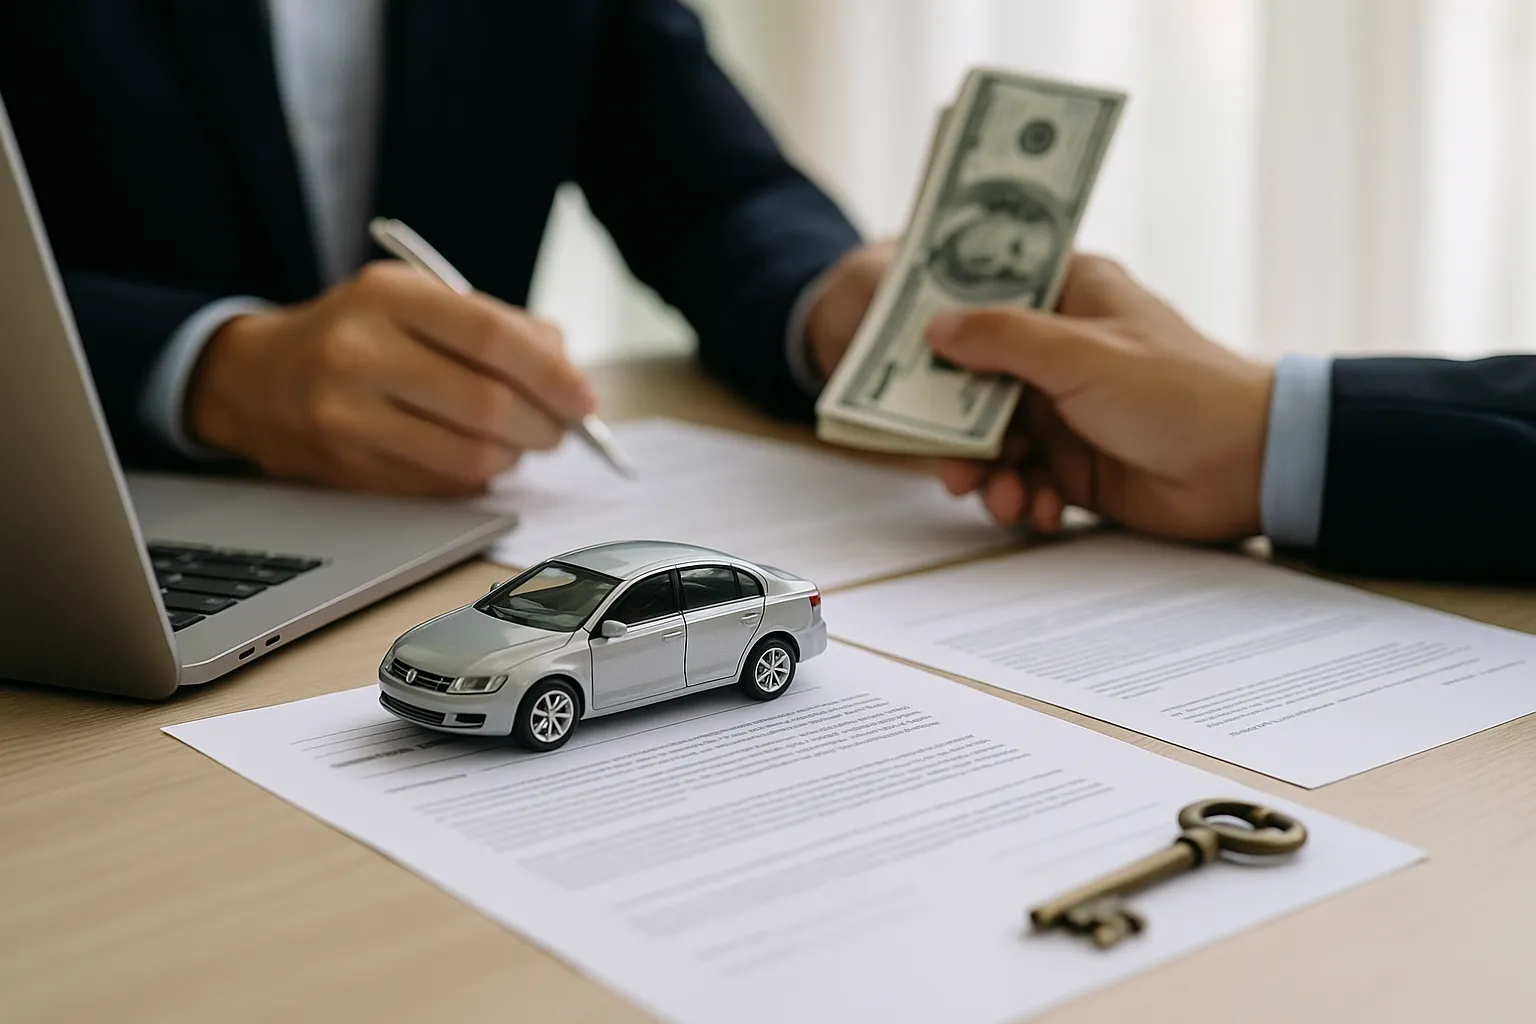
Lai labāk saprastu, kā finanšu un operatīvais līzings darbojas ikdienas dzīvē, noderīgi aplūkot konkrētus piemērus. Pieņemsim, ka privātpersona vēlas iegādāties automašīnu. Ja izvēle krīt uz finanšu līzingu, tad cilvēks uzņemas maksājumus uz, piemēram, pieciem gadiem, un beigās auto kļūst par viņa īpašumu. Tas ir labs risinājums, ja plāno automašīnu lietot ilgāk par pieciem gadiem un nevēlas bieži mainīt transportlīdzekli.
Savukārt, ja tiek izvēlēts operatīvais līzings, tad auto tiek izmantots trīs gadus, un pēc līguma beigām ir iespēja to atdot atpakaļ vai nomainīt pret jaunu modeli. Šis risinājums būs piemērotāks tiem, kas vēlas braukt ar jaunu un tehnoloģiski modernu auto, neuztraucoties par tālākpārdošanu.
Uzņēmumu pasaulē atšķirības ir vēl izteiktākas. Piemēram, ražošanas uzņēmums, kas iegādājas iekārtas, visbiežāk izvēlēsies finanšu līzingu, jo šādas iekārtas kalpo ilgi un ir stratēģiski svarīgas. Taču uzņēmums, kas izmanto transporta pakalpojumus, biežāk izvēlēsies operatīvo līzingu, jo tā ļauj regulāri atjaunot autoparku un izvairīties no novecojušas tehnikas problēmām.
Līguma nosacījumu nozīme
Gan finanšu, gan operatīvajā līzingā izšķiroša nozīme ir līguma nosacījumiem. Pirms parakstīšanas vienmēr jāpievērš uzmanība vairākiem aspektiem:
- Procentu likme: tā nosaka, cik lieli būs kopējie maksājumi.
- Pirmā iemaksa: bieži vien nepieciešams veikt sākotnējo maksājumu, kas ietekmē ikmēneša maksājumu apjomu.
- Līguma termiņš: jo garāks termiņš, jo mazāki ikmēneša maksājumi, taču lielākas kopējās izmaksas.
- Papildu pakalpojumi: apdrošināšana, tehniskā apkope vai citi servisi var būt iekļauti maksājumos vai arī jāmaksā atsevišķi.
- Izpirkuma vērtība: finanšu līzingā tā parasti ir simboliska, bet operatīvajā – noteikta procentuālā daļa no aktīva vērtības.
Šo nosacījumu rūpīga analīze palīdz izvairīties no nepatīkamiem pārsteigumiem un ļauj izvēlēties atbilstošāko risinājumu savām vajadzībām.
Budžeta plānošana un riska izvērtēšana
Līzings vienmēr ir saistīts ar ilgtermiņa saistībām, tāpēc svarīgi ir veikt budžeta plānošanu. Privātpersonām tas nozīmē aprēķināt, cik liels ikmēneša maksājums ir pieņemams, lai tas nepārslogotu ģimenes budžetu. Ieteicams, lai kopējie finanšu saistību maksājumi nepārsniegtu 30–40% no ikmēneša ienākumiem.
Uzņēmumiem budžeta plānošana ir vēl sarežģītāka. Te jāņem vērā ne tikai līzinga maksājumi, bet arī uzņēmuma ienākumu sezonalitāte, iespējamās tirgus svārstības un citi faktori, kas var ietekmēt spēju segt maksājumus. Tāpēc bieži vien uzņēmumi izvēlas operatīvo līzingu, jo tas ļauj saglabāt lielāku elastību un ātrāk pielāgoties tirgus izmaiņām.
Kā izvēlēties starp operatīvo un finanšu līzingu?
Lēmums starp šiem diviem līzinga veidiem lielā mērā atkarīgs no ilgtermiņa mērķiem. Ja galvenais mērķis ir īpašumtiesības un aktīvs ir nepieciešams ilgam laikam, finanšu līzings būs piemērotāks. Ja svarīgāka ir elastība un iespēja regulāri atjaunot aktīvu, tad priekšroka dodama operatīvajam līzingam.
Piemēram:
- Privātpersona, kas vēlas mājokli: finanšu līzings vai hipotekārais kredīts ir loģiska izvēle.
- Privātpersona, kas vēlas auto ik pēc trīs gadiem: operatīvais līzings būs izdevīgāks.
- Uzņēmums ar ilgtermiņa ražošanas iekārtām: finanšu līzings.
- Uzņēmums ar transporta parku, ko regulāri maina: operatīvais līzings.
Līzinga psiholoģiskais aspekts
Interesanti, ka izvēle starp abiem līzinga veidiem nav tikai finanšu jautājums, bet arī psiholoģisks. Daudzi cilvēki jūtas drošāk, ja īpašums ir viņu pašu īpašumā, pat ja tas nozīmē lielākus maksājumus. Citi savukārt vairāk novērtē brīvību un negrib saistīt sevi ar ilgtermiņa īpašumtiesībām. Šī izvēle atspoguļo ne tikai finanšu, bet arī dzīvesveida prioritātes.
Nākotnes tendences
Globāli un arī Latvijā redzama skaidra tendence, ka operatīvais līzings kļūst arvien populārāks. Īpaši tas attiecas uz automašīnu un biroja tehnikas segmentu, kur cilvēki vēlas izmantot jaunākos risinājumus un regulāri tos atjaunot. Turklāt arvien vairāk līzinga kompāniju piedāvā kombinētus pakalpojumus, kuros ietverta arī apkope, apdrošināšana un pat rezerves auto.
Finanšu līzings, protams, nezaudēs savu nozīmi, jo īpaši lielu ieguldījumu gadījumā. Tomēr sagaidāms, ka tas kļūs elastīgāks, piedāvājot dažādas pielāgojamas iespējas, lai apvienotu stabilitāti ar zināmu brīvību.
Noslēguma atziņas
Izvēle starp operatīvo un finanšu līzingu nav universāla – katram gadījumam jāvērtē individuāli. Būtiski ir izprast savu finanšu situāciju, nākotnes plānus un arī dzīvesveidu. Tikai tad iespējams pieņemt lēmumu, kas būs ilgtspējīgs un nodrošinās vislielāko ieguvumu.
Svarīgi atcerēties, ka līzings nav tikai maksājumu grafiks, bet arī stratēģisks lēmums par to, kā vēlamies izmantot resursus un kādus riskus esam gatavi uzņemties. Neatkarīgi no tā, vai izvēle krīt uz finanšu vai operatīvo līzingu, svarīgākais ir, lai tas kalpotu mūsu mērķiem un nodrošinātu ilgtermiņa drošību.